Risorse Legali
Mercoledi 28 ottobre 2026
Clausole vessatorie nei contratti di finanziamento
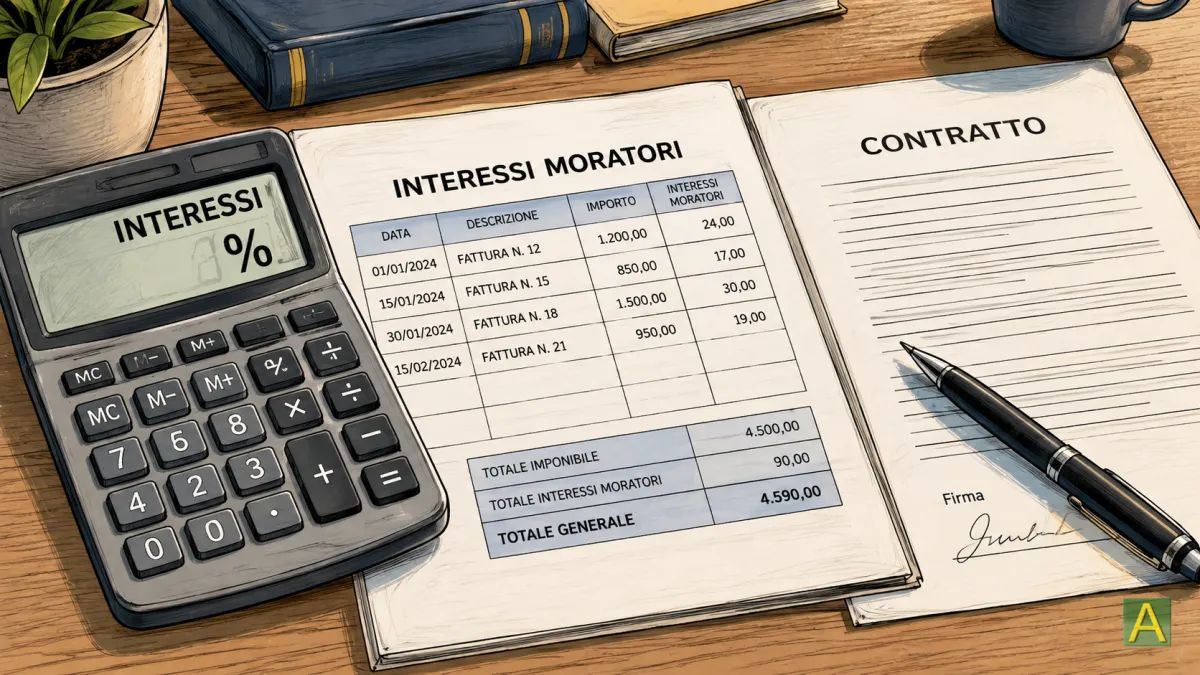
Ai sensi dell'art. 33, co. 2, lett. f) del Codice del Consumo “ sono presuntivamente vessatorie le clausole relative agli interessi moratori e alle penali per ritardato pagamento quando le stesse determinano un significativo squilibrio tra i diritti e gli obblighi delle parti, malgrado il requisito della buona fede”.
| Mercoledi 28 Ottobre 2026 |
La soglia della vessatorietà non coincide con quella prevista dalla legislazione in materia di usura, essendo necessariamente inferiore, poiché il professionista che si avvale di interessi usurari non contravviene meramente ai principi di lealtà ed equità ma integra un delitto.
Si ritiene che il parametro per valutare l'abusività delle clausole relative agli interessi moratori possa essere costituito dalla maggiorazione media degli interessi moratori rispetto agli interessi corrispettivi praticata nel settore di mercato, risultante dalle rilevazioni statistiche campionarie condotte dalla Banca d'Italia d'intesa con il Ministero dell'Economia e delle Finanze, acquisibili d'ufficio dal giudice in applicazione del principio di equivalenza.
Dunque, possono ritenersi presuntivamente vessatorie le clausole che prevedono interessi moratori superiori alla maggiorazione media praticata sul mercato al momento della conclusione del contratto ciò in quanto è possibile ipotizzare una ragionevole adesione da parte del consumatore (all’esito di una negoziazione individuale condotta dal professionista in modo leale ed equo) a tale maggiorazione. A fronte di una negoziazione improntata a lealtà ed equità, infatti, è ragionevole ritenere che il consumatore non avrebbe pattuito un interesse moratorio superiore rispetto a quello mediamente praticato sul mercato. Fermo restando che non è praticabile un rigido automatismo tra il superamento del dato medio rilevato e l’abusività della clausola deve tenersi conto di un margine di oscillazione sino al doppio di tale parametro.
A ciò si aggiunga, sempre in termini generali, che le clausole del contratto oggetto della domanda monitoria devono essere valutate nel loro complesso -art. 34, co. 1, cod. cons.- ed a prescindere dalla misura in cui le somme siano state effettivamente richieste (tra le altre, Corte di giustizia,21 aprile 2016, C-377/14, Ernst Georg Radlinger e Helena Radlingerová).
L'accertata vessatorietà comporta la disapplicazione integrale delle clausole abusive senza possibilità di integrazione del regolamento negoziale, al fine di assicurare l'effetto dissuasivo perseguito dalla normativa europea, con conseguente condanna del debitore al pagamento del solo capitale oltre agli interessi legali ex art. 1284 c.c. dalla domanda al saldo. Facendo applicazione di tali principi che regolano la tutela consumeristica e passando all’esame le singole clausole contrattuali oggetto di contestazione, il Tribunale di Napoli in un’interessante pronuncia di dicembre 2025 resa all’esito di un giudizio di opposizione a decreto ingiuntivo, ha dichiarato la vessatorietà della clausola n. 7 del contratto di finanziamento, disapplicandola, in quanto contenente la previsione di interessi di mora per ritardato pagamento eccessivamente penalizzanti per il consumatore essendo determinati nella misura del 2,5% mensile ovvero 30% annuo sulla quota capitale del debito residuo a fronte di un TAN pari al 21,48% e, dunque, ben al di sopra della maggiorazione media statistica (applicabile al caso di specie) pari al 2,1 % annuale elevata per eccesso a 4,2 punti percentuali rispetto alla misura degli interessi corrispettivi pattuita (TAN 21,48%); ciò rendeva di talchè la clausola stessa abusiva.
Ai sensi dell’art.36 Cod. Cons., dalla nullità e inapplicabilità della clausola abusiva di cui all’art.7 del contratto oggetto di causa, ne derivava che le somme richieste in monitorio a titolo di interessi di mora dovevano essere elise dal dovuto ed in particolare devono detrarsi gli interessi moratori chiesti ed ottenuti. Alla declaratoria di abusività della clausola n. 7 ne conseguiva dunque l’accoglimento parziale della opposizione con revoca del decreto ingiuntivo opposto e la condanna dell’opponente al pagamento unicamente della somma ingiunta epurata dagli illegittimi interessi di mora.