Risorse Legali
Giovedi 12 novembre 2026
Cartelle esattoriali e maggiorazioni semestrali
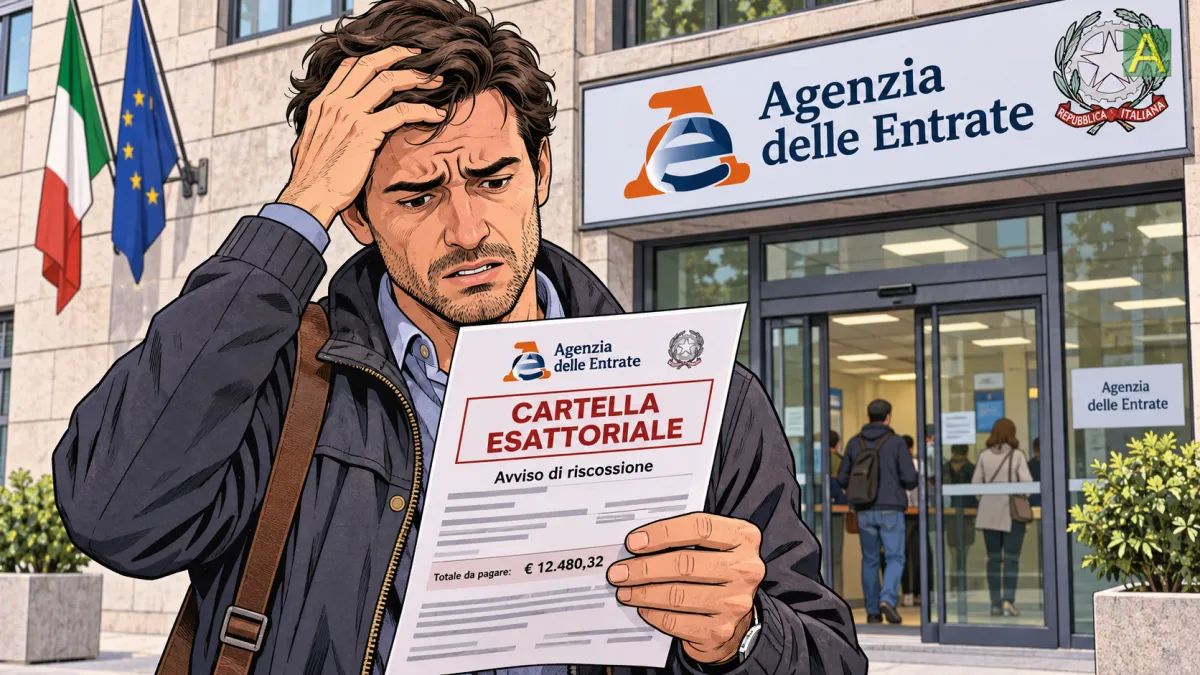
La Corte d'Appello di Napoli, con sentenza n. 1949/2026, affronta il tema della trasparenza delle maggiorazioni applicate alle sanzioni amministrative e conferma l'esito favorevole al contribuente.
| Giovedi 12 Novembre 2026 |
Il fenomeno delle cosiddette "cartelle pazze" viene spesso associato alla richiesta di somme non dovute, ad errori di calcolo oppure all'applicazione di accessori che determinano un considerevole aumento dell'importo originariamente richiesto.
Particolarmente significativa è la questione delle maggiorazioni semestrali del 10% previste dall'art. 27 della legge n. 689/1981, applicabili, nei limiti di legge, in caso di ritardato pagamento delle sanzioni amministrative.
Il meccanismo può determinare incrementi economici particolarmente rilevanti, rendendo essenziale la possibilità, per il destinatario della cartella, di verificare la correttezza dei conteggi, i periodi considerati e i criteri di determinazione delle somme pretese.
La vicenda esaminata dalla Corte d'Appello di Napoli è emblematica.
A fronte di una cartella di pagamento dell'importo complessivo di euro 30.642,43, una delle partite contestate comprendeva una sanzione amministrativa di euro 15.330,00, alla quale era stata aggiunta una maggiorazione di euro 10.731,00, corrispondente al 70% della sanzione.
Il contribuente proponeva opposizione contestando, tra l'altro, l'erronea determinazione della sanzione e della maggiorazione semestrale.
Il Tribunale di Torre Annunziata accoglieva parzialmente l'opposizione, annullando la cartella limitatamente agli importi richiesti a titolo di interessi, rilevando la carenza delle indicazioni relative al tasso applicato e alla decorrenza.
La Corte d'Appello, chiamata a pronunciarsi sul gravame proposto dall'Agenzia delle Entrate-Riscossione, chiariva che il riferimento agli interessi doveva essere interpretato come relativo alla maggiorazione semestrale prevista dall'art. 27 della legge n. 689/1981, la quale, secondo la stessa disposizione, assorbe gli interessi eventualmente previsti.
La Corte dichiarava quindi inammissibile l'appello per violazione dell'art. 342 c.p.c., ritenendo che le censure non si confrontassero con l'effettiva ragione posta a fondamento della decisione di primo grado.
La pronuncia offre così lo spunto per una riflessione su un problema di particolare rilevanza pratica: la necessità di distinguere la legittimità astratta delle maggiorazioni semestrali dalla correttezza della loro concreta determinazione e dalla possibilità per il destinatario di verificarne il calcolo.